Un matériel loué génère du chiffre d’affaires, mais couvre-t-il ses coûts ? Ce classeur Excel de calcul de rentabilité d’une unité mise en location vous aide à estimer sa contribution annuelle et le nombre de jours loués nécessaires pour couvrir les coûts fixes et la charge économique.
Renseignez l’acquisition, la revente estimée, la durée économique, les coûts, le prix journalier et les jours loués attendus. Les onglets Unités, Synthèse et Paramètres organisent cette projection annuelle du point de vue du loueur. Il ne s’agit pas d’un comparateur achat/location pour un emprunteur.
À quoi sert ce tableau ?
- Distinguez le chiffre d’affaires, la contribution et le solde économique de chaque unité.
- Estimez les jours de location nécessaires pour couvrir les coûts fixes et la charge économique.
- Repérez les unités dont le seuil dépasse la capacité annuelle renseignée.
- Consultez les totaux des unités prêtes au calcul sans intégrer les lignes incomplètes ou incohérentes.
Ce que contient le fichier
Comment commencer
1. Vérifiez les paramètres annuels
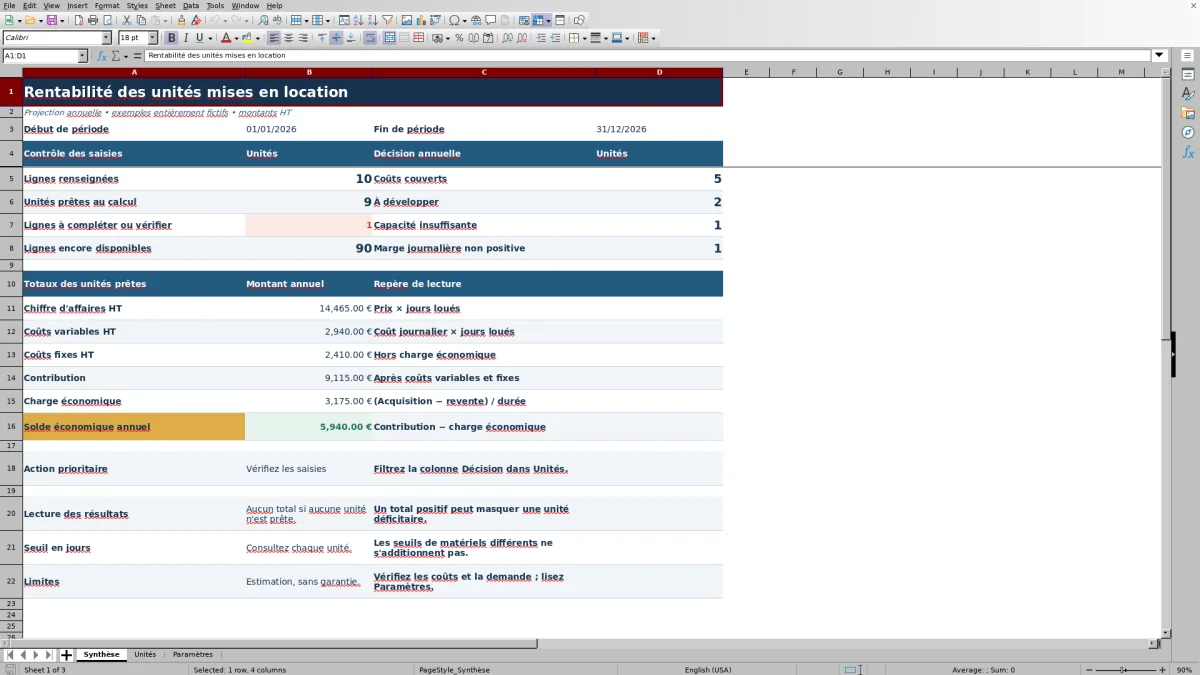
Dans Paramètres, contrôlez l’année de projection, initialement réglée sur 2026, et la durée économique maximale admise. Les dates de début et de fin ainsi que le nombre de jours calendaires sont calculés à partir de l’année.
2. Renseignez chaque unité
Remplacez les exemples fictifs dans Unités. Saisissez une référence unique, le matériel, l’acquisition, la revente estimée, la durée économique, les coûts fixes, le coût variable journalier et le prix moyen journalier. Utilisez des montants HT homogènes, puis indiquez les jours loués et la capacité commercialisable pour une année complète.
3. Corrigez les saisies signalées
Consultez la colonne Contrôle. Complétez les données manquantes, corrigez les références en doublon et vérifiez les valeurs incohérentes. Les calculs financiers ne sont affichés que lorsque la ligne porte le statut Prêt.
4. Analysez les résultats par unité puis la synthèse
Lisez la contribution, le solde économique et le seuil de couverture. Filtrez la colonne Décision pour repérer les hypothèses à revoir, puis consultez Synthèse. Vérifiez chaque unité : un total positif peut masquer un matériel déficitaire.
Quels coûts intégrer au calcul de rentabilité ?
Une ligne représente une unité de matériel détenue par le loueur. L’acquisition et la valeur de revente estimée servent à calculer la charge économique annuelle : (acquisition − revente) / durée économique.
Ajoutez les coûts fixes annuels attribués à l’unité, hors charge économique déjà calculée, puis le coût variable par jour loué. Le prix moyen journalier doit correspondre à votre hypothèse de facturation. Évitez le double comptage des coûts, qui dégraderait artificiellement le résultat.
Contribution et solde économique : deux lectures distinctes
Le chiffre d’affaires annuel correspond au prix journalier multiplié par les jours loués. La contribution retranche les coûts variables liés à ces jours et les coûts fixes annuels. Le solde économique retranche ensuite la charge économique annuelle.
Une contribution positive ne signifie donc pas nécessairement que tous les coûts sont couverts. Pour cette lecture, consultez le solde économique annuel. Synthèse additionne les montants des seules lignes prêtes au calcul et présente aussi le nombre de lignes à compléter ou à vérifier.
Combien de jours louer pour couvrir les coûts ?
Le seuil de couverture est l’arrondi supérieur de (coûts fixes + charge économique) / (prix journalier − coût variable journalier). Il exprime le nombre de jours nécessaires pour couvrir ces coûts avec les hypothèses retenues.
Si les coûts à couvrir sont nuls, le seuil vaut zéro. Sinon, lorsque le prix journalier est inférieur ou égal au coût variable journalier, le seuil est indiqué comme non atteignable. La décision signale en priorité toute marge journalière non positive.
Avec une marge journalière positive, la décision indique Coûts couverts si le solde est positif ou nul. Si le solde est négatif, elle indique Capacité insuffisante lorsque le seuil dépasse la capacité renseignée, et À développer dans le cas contraire. Cette dernière indication ne garantit pas que la demande permettra d’atteindre le seuil. Les seuils en jours ne s’additionnent pas entre matériels différents.
Exemple pratique : une ponceuse sous son seuil de couverture
L’exemple fictif de la ponceuse comporte une acquisition de 800 € HT, une revente estimée à 100 € HT et une durée économique de 4 ans. La charge économique annuelle est donc de 175 €. Les coûts fixes sont de 120 € par an, le coût variable de 3 € par jour et le prix de location de 24 € HT par jour.
Pour 10 jours loués, le chiffre d’affaires atteint 240 €, la contribution 90 € et le solde économique −85 €. Le seuil est de 15 jours, obtenu en arrondissant 295 / 21 au jour supérieur. Avec une capacité renseignée de 180 jours, la décision est À développer.
Dans cet exemple, cinq jours loués supplémentaires permettraient de dépasser le seuil : à 15 jours, le solde serait de 20 €, à prix et coûts inchangés. La capacité renseignée rend cet objectif possible sur le papier, mais ne prouve pas l’existence de clients supplémentaires.
Erreurs de saisie fréquentes et solutions
Une ligne À compléter peut contenir une référence ou une désignation manquante, ou des données financières non numériques. Renseignez les champs attendus avant d’interpréter les résultats. Une référence utilisée plusieurs fois déclenche Référence à vérifier : attribuez une référence unique à chaque unité.
Le statut Valeurs à vérifier peut notamment signaler une acquisition non positive, une revente supérieure à l’acquisition, une durée économique hors limite ou des jours loués supérieurs à la capacité. Corrigez les hypothèses concernées. Les jours loués et la capacité doivent être des nombres entiers, et la capacité ne peut pas dépasser le nombre de jours calendaires de l’année.
Si les totaux financiers de Synthèse restent vides, vérifiez qu’au moins une ligne est prête au calcul. Ne confondez pas l’absence de total avec un résultat nul.
Comparaison avec un registre papier
Un registre papier peut convenir pour noter les hypothèses de quelques matériels. Ce classeur Excel apporte des calculs par formule, des contrôles de cohérence et une synthèse, mais exige lui aussi des données à jour. Aucun des deux supports ne remplace une vérification des coûts et de la demande.
| Critère | Ce classeur Excel | Registre papier |
|---|---|---|
| Saisie des hypothèses | Champs organisés sur 100 lignes préparées. | Organisation libre, à définir et maintenir manuellement. |
| Calcul des résultats | Formules de contribution, solde économique et seuil en jours. | Calculs à effectuer et à reporter à la main ou avec une calculatrice. |
| Contrôle des données | Signalement de données manquantes, de doublons de référence et de certaines incohérences. | Vérification manuelle de chaque donnée. |
| Vue d’ensemble | Totaux des lignes prêtes et comptage des décisions. | Récapitulatif à établir et à actualiser manuellement. |
| Conditions d’utilisation | Nécessite un logiciel tableur capable de recalculer les formules. | Utilisable sans logiciel, mais les corrections et recalculs restent manuels. |
Le registre papier reste une option pour un suivi ponctuel très limité. Le classeur facilite la répétition des calculs lorsque plusieurs unités ou hypothèses sont à examiner, sans automatiser la collecte des données.
Limites de cette projection annuelle
Le modèle utilise des prix et coûts unitaires constants sur une année complète. La capacité commercialisable est saisie après estimation des indisponibilités ; le classeur ne gère pas de calendrier de disponibilité ni de réservations.
Aucune TVA, aucun financement, aucune actualisation ni aucun impôt ne sont calculés. Le modèle ne prend pas en charge une remise en état exceptionnelle. La charge économique calculée ne suffit pas à établir un traitement comptable ou fiscal.
Les résultats constituent une estimation sans garantie de rentabilité. Le classeur ne comporte ni macro, ni liaison externe, ni synchronisation, ni notification, ni opération de paiement. Il ne fournit pas de conseil juridique, fiscal ou comptable.
Questions fréquentes
Ce classeur compare-t-il l’achat et la location pour un emprunteur ?
Non. Il estime la contribution et le solde économique annuels d’une unité détenue par un loueur et proposée à la location. Il n’établit pas de comparaison achat/location du point de vue d’un emprunteur.
Quels montants faut-il saisir : HT ou TTC ?
Les montants doivent être saisis en euros HT sur une base homogène : acquisition, revente estimée, coûts et prix journalier. Le classeur ne calcule aucune TVA.
Pourquoi une contribution positive peut-elle laisser un solde négatif ?
La contribution déduit les coûts variables et fixes du chiffre d’affaires, mais pas la charge économique annuelle. Le solde économique retranche cette charge supplémentaire. Il peut donc rester négatif malgré une contribution positive.
Que signifie la décision Capacité insuffisante ?
Lorsque la marge journalière est positive et le solde économique négatif, cette décision signifie que le seuil de couverture dépasse la capacité annuelle saisie. Même louer tous les jours de cette capacité ne suffirait pas à couvrir les coûts selon les prix et coûts retenus.
Pourquoi certaines unités n’apparaissent-elles pas dans les totaux ?
Les totaux financiers de Synthèse ne retiennent que les lignes dont le contrôle indique Prêt. Une ligne incomplète, une référence en doublon ou des valeurs incohérentes doivent être corrigées avant son inclusion. Si aucune unité n’est prête, les totaux financiers restent vides.
Peut-on utiliser une autre année que 2026 ?
Oui. L’année de projection est modifiable dans Paramètres. Les dates de début et de fin ainsi que le nombre de jours calendaires sont calculés à partir de cette année. Les jours loués et la capacité doivent toujours correspondre à une année complète.
Les domaines de la rédaction
Marion VauclercRéservations et suivi des retours
Thibault DesforgesTarification et pilotage du parc